
Płatności SaaS
Co to jest lokalny acquiring?
Czym jest lokalny acquiring?
Lokalny acquiring, czyli lokalne przetwarzanie, jest metodą przetwarzania kart, w której agent rozliczeniowy ma siedzibę w kraju, w którym dokonywana jest płatność. Pozwala to firmom przetwarzać transakcje tak, jakby miały siedzibę w tym samym kraju co klient, nawet jeśli tak nie jest. Przepisy UE ograniczają opłaty interchange za konsumenckie karty kredytowe do 0,3% tylko wtedy, gdy wydawca karty i agent rozliczeniowy sprzedawcy znajdują się w EOG.
Firmy SaaS preferują lokalne przetwarzanie ze względu na:
- obniżone koszty
- wyższe wskaźniki autoryzacji
- ważny element w globalnej ekspansji.
Akceptacja lokalna działa podobnie do standardowej akceptacji płatności, ale wymaga nawiązania relacji z lokalnymi bankami acquiringowymi.
Jak działa lokalny acquiring?
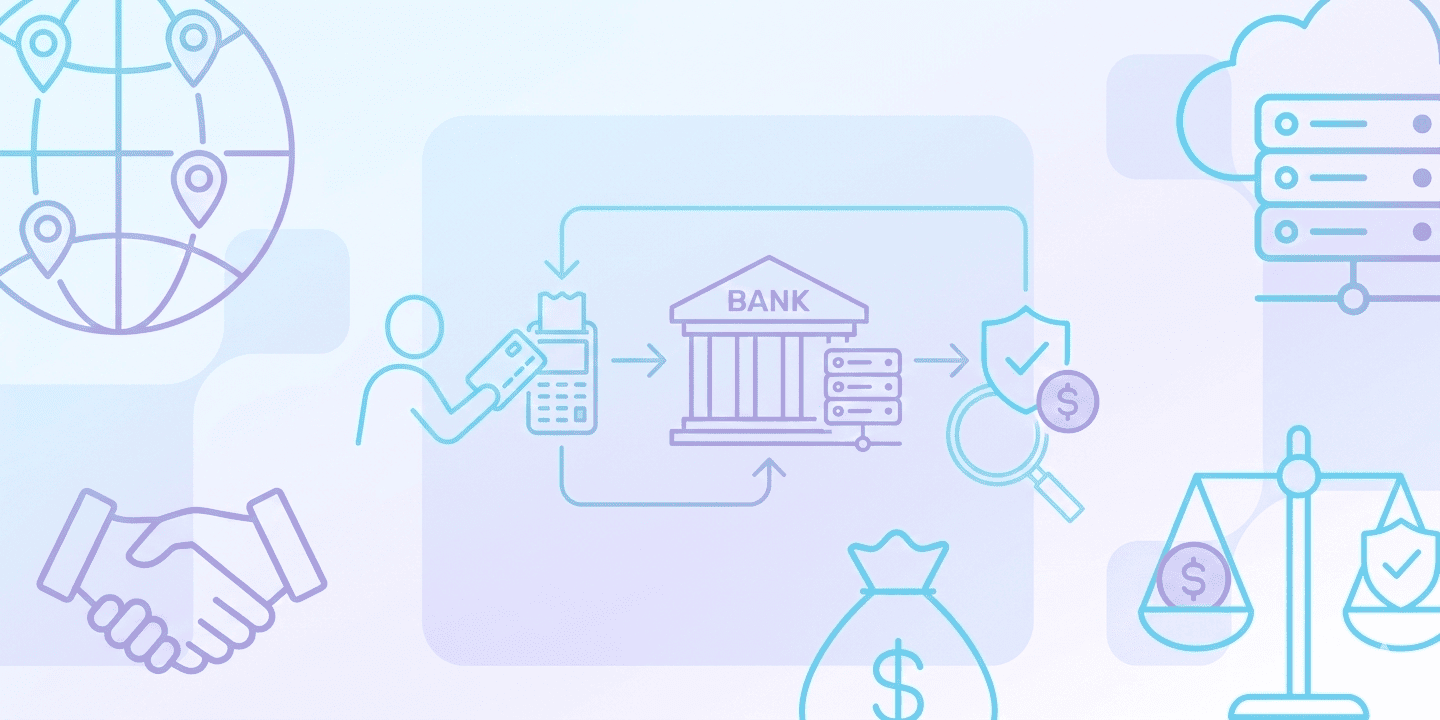
Akceptacja lokalna polega na przetwarzaniu płatności kartami debetowymi i kredytowymi klientów za pośrednictwem banku acquiringowego znajdującego się w tym samym regionie co bank-wydawca karty.
- Krok 1: Klient dokonuje zakupu. Płatność jest wysyłana do lokalnego banku acquiringowego w celu autoryzacji i potwierdzenia.
- Krok 2: Lokalny bank acquiringowy informuje organizację kart płatniczych i bank-wydawcę w celu sfinalizowania transakcji.
W przypadku akceptacji transgranicznej (lub globalnej) bank akceptujący nie pochodzi z tego samego kraju co bank wydający kartę, więc wydawca traktuje płatność jako zagraniczną, a zastosowanie mają opłaty transgraniczne.
Wybierz dostawcę płatności z ugruntowanymi relacjami z zaufanymi bankami w krajach, w których działa, takiego jak PayPro Global, który wspiera lokalny acquiring.
Jaka jest relacja między acquiringiem a przetwarzaniem płatności?
W ekosystemie płatności, akceptacja i przetwarzanie płatności to dwie różne, ale połączone operacje.
- Acquirerzy zarządzają kontami sprzedawców i realizują transfery środków.
- Akceptanci zajmują się obsługą sprzedawców wdrażanie i obsługa rachunków rozliczeniowych.
- Procesory płatności komunikują się ze wszystkimi stronami zaangażowanymi w transakcję o szczegółach płatności.
- Procesory płatności zajmują się technicznymi aspektami transakcji, takimi jak organizowanie przesyłania informacji o transakcji.
Agenci rozliczeniowi są opłacani poprzez opłatę handlową (merchant discount), zazwyczaj procent od każdej transakcji, natomiast opłaty interchange przepływają z banku-agenta rozliczeniowego do banku-wydawcy (Visa).
Niektóre rozwiązania płatnicze oferują zarówno usługi acquiringu, jak i przetwarzania płatności, co jest wygodne dla firm, które chcą uprościć proces płatności.
Jakie są zalety i wady korzystania z lokalnego acquiringu do przetwarzania płatności?
Lokalne pozyskiwanie płatności przynosi szereg korzyści firmom z branży SaaS i oprogramowania dążącym do ekspansji międzynarodowej.
| Zalety | Wady
|
|---|---|
| Wyższe wskaźniki autoryzacji: mniej odrzuconych płatności, co prowadzi do zwiększonych przychodów. Niższe koszty przetwarzania płatności: dzięki zmniejszonym opłatom transgranicznym i optymalizacji routingu transakcji, firmy SaaS mogą usprawnić swoje operacje przetwarzania płatności. Lepsze doświadczenia klientów dzięki lokalnym opcjom płatności i językom. Zmniejszone ryzyko dzięki zgodności ze wszystkimi lokalnymi przepisami. Lepsze zarządzanie przepływami pieniężnymi dzięki krótszym czasom rozliczeń. | Konfiguracja może być dość skomplikowana i wiąże się z nawiązywaniem połączeń z lokalnymi bankami-agentami rozliczeniowymi lub procesorami płatności. Utrzymywanie dobrych relacji z lokalnym bankiem-agentem rozliczeniowym oraz bycie na bieżąco z lokalnymi przepisami prawa i regulacjami to ciągłe zadanie. |
Kto najbardziej korzysta z lokalnego acquiringu?
Jeśli Twoja firma działa w więcej niż jednym kraju i realizuje transakcje transgraniczne, lokalne pozyskiwanie płatności może przetwarzać te transakcje najskuteczniej.
Akwizycja lokalna jest szczególnie przydatna dla firm zajmujących się e-commerce, usługami SaaS, grami online i produktami cyfrowymi w środowiskach charakteryzujących się rygorystycznymi regulacjami i infrastrukturą płatniczą.
Rozważ wykorzystanie lokalnej akwizycji płatności, jeśli Twoja firma realizuje wiele transakcji transgranicznych lub potrzebuje poprawić doświadczenia klientów na konkretnych rynkach międzynarodowych.
Rozważ lokalne pozyskiwanie płatności jako rozwiązanie, jeśli Twoja firma realizuje dużą liczbę transakcji transgranicznych lub dąży do poprawy doświadczeń klientów na konkretnych rynkach międzynarodowych.
Jak lokalna akceptacja płatności poprawia konwersję i przychody?
Firma SaaS może wykorzystywać lokalne pozyskiwanie płatności do przetwarzanie płatności. Ta metoda zwiększa prawdopodobieństwo autoryzacji, zmniejsza liczbę nieudanych płatności, a także zmniejsza opłaty transgraniczne. Limity UE wynoszące 0,2% dla konsumenckich kart debetowych i 0,3% dla kart kredytowych mają zastosowanie tylko wtedy, gdy bank sprzedawcy i firma wydająca kartę mają siedzibę w EOG (GOV.UK).
Jeśli chodzi o poprawę współczynników konwersji i przepływu dochodów, w szczególności dla firm SaaS oraz firmy oparte na subskrypcji, Te czynniki mają duże znaczenie. Ponadto, lokalne akceptowanie płatności pozwala firmom poprawić doświadczenie klienta, oferując lokalne metody płatności.
Jak globalne wydarzenia wpływają na lokalne strategie acquiringu?
Globalne wydarzenia i inne zewnętrzne czynniki mają dalekosiężny wpływ na wyniki firm zlokalizowanych na danym obszarze, ponieważ obejmują takie czynniki jak otoczenie regulacyjne, gospodarkę oraz dynamikę rynku.
Czynniki te mogą wpływać na wyniki firm, w tym:
- współczynnik autoryzacji
- czas potrzebny na zrealizowanie transakcji
- skuteczność lokalnej obsługi kart płatniczych.
Ważne jest posiadanie elastyczności, aby móc szybko zmieniać banki obsługujące płatności kartą w przypadku wszelkich poważnych zdarzeń geograficznych, co usprawni zarządzanie przepływami pieniężnymi i pomoże uniknąć utraconych okazji.
Wniosek
Lokalna akceptacja płatności to kluczowa cecha dla firm z branży SaaS i oprogramowania, które dążą do ekspansji międzynarodowej. Ma to istotny wpływ na zwiększenie wskaźników autoryzacji, obniżenie kosztów transgranicznych oraz personalizację doświadczeń klientów poprzez oferowanie łatwego dostępu do preferowanych lokalnych metod płatności.
Gotowy do rozpoczęcia?


 Polski
 English
 Español
 Português
 Português do Brasil
 Français
 Italiano
 Deutsch
 Nederlands
 Română
 Українська
 简体中文
 日本語
 한국어