

Como se Preparar e Conduzir uma Auditoria Financeira de SaaS
Preparando-se para uma Auditoria Financeira de SaaS envolve definir políticas claras de reconhecimento de receita, organizar toda a documentação em um local central, automatizar operações de faturamento, realizar testes de amostragem e conciliar contas regularmente.
Durante uma auditoria financeira de SaaS, as de uma empresa registros financeiros são avaliadas para garantir que estejam em conformidade com as relevantes GAAP ou normas IFRS. Tanto auditores quanto equipes internas da empresa revisam a receita diferida, examinam detalhes fiscais e verificam inconsistências nos registros contábeis.
Ao considerar uma auditoria abordagem, é útil avaliar o volume de transações atual, a prevalência de contratos empresariais personalizados e como as assinaturas de vários anos são rastreadas. Verificar se os processos dependem de planilhas ou software de faturamento esclarece se o foco deve ser na remediação completa dos dados ou em verificações de rotina. Este guia descreve um processo passo a passo para organizar dados financeiros, realizar os testes necessários e conduzir o processo de auditoria do início ao fim.
Visão geral do conceito
-

Categoria: Gestão Financeira de SaaS
-

Usado Por: Startups SaaS B2B, Fornecedores Corporativos
-

Propósito Principal: Verificar Conformidade e Precisão Financeira
-

Conceitos Relacionados: Receita Diferida, Reconhecimento de Receita, Gestão Financeira de SaaS, Certificação SOC 2, Conformidade com o Imposto sobre Vendas
-

Estágio de Crescimento: Escalando Série A Pré-IPO
Estabeleça Suas Políticas de Reconhecimento de Receita e Despesas
Comece criando Reconhecimento de receita e documentos de reconhecimento de despesas antes da revisão de auditoria. Esses documentos descrevem como sua equipe de contabilidade aplica ASC 606 e IFRS 15 padrões em todos os contratos de assinatura.
A política deve abordar as abordagens contábeis para itens como faturamento baseado em uso, taxas de configuração, atualizações de contrato no meio do mês e upgrades de nível. Além disso, deve especificar os procedimentos para o reconhecimento de despesas, incluindo software pré-pago e quaisquer ativos de capital. Os auditores comparam a atividade diária do razão contábil com essas políticas para confirmar que os valores reconhecidos são registrados de acordo com as diretrizes estabelecidas.
Ter essas regras delineadas com antecedência oferece um ponto de referência e pode reduzir a probabilidade de mudanças durante a fase de auditoria.
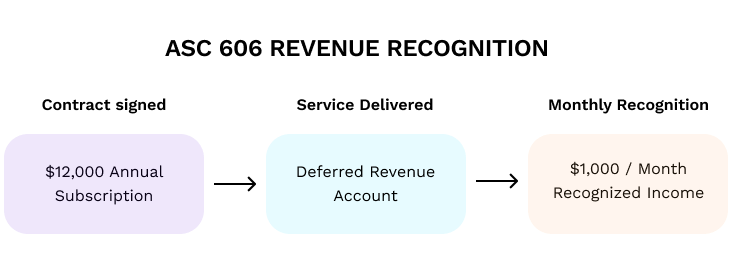
Ao se preparar para um mercado público, GitLab abordou cenários de reconhecimento de receita ASC 606, como contratos empresariais de vários anos, licenças autogerenciadas, assinaturas SaaS em nuvem e serviços profissionais dedicados. A resposta do GitLab foi criar uma política rigorosa de reconhecimento de receita, separando serviços agrupados, atribuindo preços de venda autônomos (SSPs) e estabelecendo links automatizados entre contratos e livros-razão.
Revise e atualize sua documentação de reconhecimento de receita sempre que novos modelos de precificação, termos de cancelamento ou acordos personalizados forem adotados em seu produto.
Checklist de Preparação para Auditoria Financeira SaaS
Otimize sua preparação para auditoria financeira SaaS e garanta total conformidade com o reconhecimento de receita ASC 606.
-

Estrutura de preparação completa em 5 fases
-
Etapas de verificação de contratos e faturas
-
Protocolos de teste de controle interno
-
Diretrizes de reconciliação e alocação de COGS
Centralize Contratos e Faturas de Clientes
Armazene todos os contratos ativos de clientes, pedidos de compra e faturas emitidas em um local designado para referência de auditoria.
Durante uma auditoria, as equipes de revisão podem solicitar uma seleção de contas de clientes para exame. Os auditores podem comparar os detalhes nos contratos com os cronogramas de receita e as entradas no razão geral para verificar o alinhamento. Quando os documentos são armazenados em várias caixas de entrada, unidades ou pastas, o processo de recuperação pode exigir etapas adicionais.
Um repositório designado ou plataforma de faturamento pode vincular cada fatura ao seu contrato associado para referência. Esta abordagem visa organizar os arquivos para fins de auditoria, conforme necessário.
|
Elemento do Contrato |
Arquivo de Verificação Obrigatório |
Foco da Inspeção do Auditor |
|
Valor da Assinatura |
Formulário de Pedido Executado / MSA |
Os auditores podem verificar se os valores faturados estão consistentes com o acordo. |
|
Frequência de Faturamento |
Faturas / Recibos de Pagamento |
Os auditores podem avaliar se os registros de receita diferida e o cronograma de pagamentos refletem o que consta no contrato. |
|
Add-ons & Upgrades |
Aditivos Contratuais |
Os revisores examinam se as alterações no contrato durante seu prazo são documentadas de acordo com a ASC 606. |
Os auditores consultam contratos assinados ao realizar avaliações. Por exemplo, se um contrato registrado no razão geral apresenta $20.000, mas o PDF assinado mostra $20.500, a diferença de $500 será documentada para revisão adicional.
Checklist de Preparação para Auditoria Financeira SaaS
Otimize sua preparação para auditoria financeira SaaS e garanta total conformidade com o reconhecimento de receita ASC 606.
-
Estrutura de preparação completa em 5 fases
-
Etapas de verificação de contratos e faturas
-
Protocolos de teste de controle interno
-
Diretrizes de reconciliação e alocação de COGS
Automatize os Fluxos de Trabalho do Pedido ao Caixa
Conectar sua plataforma de gerenciamento de relacionamento com o cliente ao software de faturamento e ao livro razão é um método para organizar registros dentro do ciclo do pedido ao caixa.
Quando a entrada manual de dados é realizada em planilhas estáticas, variações nos valores podem ser ocasionalmente observadas à medida que o volume de dados aumenta. Estudos mostram que mais de 88% das planilhas financeiras manuais em ambientes de dados complexos incluem itens para revisão.
Fluxos de trabalho automatizados do pedido ao caixa destinam-se a mover vendas fechadas para cronogramas de receita, distribuindo informações para sistemas integrados sem envolvimento manual. Plataformas de faturamento frequentemente gerenciam receita diferida cronogramas e aplicam os termos de contrato baseados nos padrões ASC 606 automaticamente.
O estabelecimento de integrações automatizadas remove riscos de entrada de dados e simplifica as revisões de amostragem de auditores.
Quando a plataforma de engajamento de funcionários Workbuzz expandiu sua base de clientes B2B, o cálculo da receita diferida e o acompanhamento da conformidade com o ASC 606 em planilhas resultaram em um maior número de procedimentos rotineiros. A empresa então modificou seu gerenciamento de assinaturas e os cronogramas de receita diferida ao integrar o MOR. Em seguida, itens de linha de contrato foram incluídos em atualizações regulares dos cronogramas de reconhecimento de receita, com a equipe financeira consultando rapidamente esses dados para relatórios de contrato durante auditorias e revisões operacionais.
Avalie e-faturamento ferramentas que vinculam arquivos de fatura PDF diretamente com os registros de clientes no sistema contábil, permitindo que os auditores revisem esses materiais remotamente durante o trabalho de campo remoto.
Checklist de Preparação para Auditoria Financeira SaaS
Otimize sua preparação para auditoria financeira SaaS e garanta total conformidade com o reconhecimento de receita ASC 606.
-
Estrutura de preparação completa em 5 fases
-
Etapas de verificação de contratos e faturas
-
Protocolos de teste de controle interno
-
Diretrizes de reconciliação e alocação de COGS
Executar Testes Substantivos e Revisões por Amostragem Aleatória
Realizar procedimentos substantivos passos de auditoria ao verificando uma seleção de transações contra os documentos de origem associados.
Nesta etapa operacional, auditores ou revisores internos selecionam grupos de contas de clientes e acompanham cada transação, desde o pedido de venda inicial até o recebimento do pagamento. Eles revisam contratos para verificar se todas as obrigações de desempenho estão devidamente identificadas e se a receita reconhecida se alinha com as datas de cumprimento do serviço. Discussões aprofundadas com membros da equipe financeira ajudam a avaliar processos internos, protocolos para prevenir erros e o gerenciamento de acesso.
Os números registrados no razão geral são comparados com os registros de pagamentos bancários para confirmar que os recebimentos são capturados com precisão. Essas verificações de auditoria destacam quaisquer divergências antes que as demonstrações financeiras sejam finalizadas.
|
Procedimento de Teste |
Objetivo principal |
Método de Auditoria |
|
Rastreamento de Contratos |
Revisar a Precisão da Receita |
Analisar contratos assinados em relação aos cronogramas de receita |
|
Recálculo de Caixa |
Confirmar Existência |
Comparar relatórios de liquidação com dados de depósito bancário |
|
Teste de Corte |
Confirmar Período de Tempo |
Verificar se as transações próximas ao fim do ano fiscal foram contabilizadas corretamente |
Se o teste de auditoria identificar uma inconsistência de cálculo em uma amostra aleatória, a revisão poderá ser ajustada para examinar mais itens, o que pode afetar o tempo e as horas necessárias para concluir o processo de auditoria.
Checklist de Preparação para Auditoria Financeira SaaS
Otimize sua preparação para auditoria financeira SaaS e garanta total conformidade com o reconhecimento de receita ASC 606.
-
Estrutura de preparação completa em 5 fases
-
Etapas de verificação de contratos e faturas
-
Protocolos de teste de controle interno
-
Diretrizes de reconciliação e alocação de COGS
Realizar Reconciliações Mensais e Concluir o Relatório Final de Auditoria
Revisar contas bancárias, demonstrativos de receita diferida e recebíveis não faturados mensalmente.
Concluindo reconciliações ao longo do ano ajuda a garantir que cada fase da auditoria avance de acordo com o cronograma estabelecido.
Revisões mensais permitem a correção de faturas ou lançamentos antes que os auditores compilem os documentos de trabalho finais.
Realizando verificações regulares do balanço patrimonial resulta na elaboração de relatórios de receita, passivos diferidos e Custo dos Produtos Vendidos (CPV) que refletem as transações da empresa.
Concluídas as reconciliações e verificações necessárias, a equipe de auditoria gera o relatório oficial.
Manter um cronograma regular de reconciliação cria um processo padrão para atividades de auditoria anual.
|
Tarefa de Reconciliação |
Frequência |
Razão / Conta de Destino |
|
Saldos de Caixa e Gateway |
Mensal |
Contas Bancárias / Stripe / PayPal |
|
Cascata de Receita Diferida |
Mensal |
Conta do Balanço Patrimonial de Receita Não Realizada |
|
Receita Acumulada Não Faturada |
Trimestral |
Ativos de Contrato / Contas a Receber |
Documente as reconciliações mensais com aprovações do gerente para manter evidências claras de conformidade para qualquer revisão externa.
- Discrepâncias Contratuais: Se houver diferenças entre os valores faturados e os acordos assinados, garanta que os registros da conta estejam alinhados com o contrato executado. Documentação de apoio, como um adendo contratual assinado, pode fornecer clareza se ajustes foram feitos verbalmente após o acordo original.
- Comportamento da Fórmula da Planilha: Em planilhas de receita diferida mantidas manualmente, as referências de célula podem mudar durante atualizações de copiar e colar. Usar consultas de banco de dados ou software de contabilidade de assinaturas dedicado em vez de fórmulas estáticas ajuda a manter a consistência nessas situações.
- Taxas de Serviço Não Alocadas: Contratos que incluem tanto assinaturas de software quanto serviços frequentemente precisam de uma alocação mais clara para fins contábeis. A aplicação de fórmulas ou ferramentas de software para dividir a receita por obrigações separadas, com base em seus preços individuais, apoia uma escrituração contábil precisa.
Conclusão
Preparando-se para uma Auditoria financeira de SaaS envolve a definição de políticas contábeis, o uso de sistemas de faturamento automatizados e a inclusão de testes de amostragem, quando apropriado.
Realizar conciliações mensais e Manter a documentação organizada pode apoiar a consistência dos registros e atender aos requisitos de auditoria.
Distribuir a preparação e os testes ao longo do ano oferece uma maneira de Acompanhe fluxo de caixa SaaS e atender às etapas processuais necessárias para uma auditoria.
Pronto para começar?
Já estivemos onde você está. Vamos compartilhar nossos 19 anos de experiência e tornar seus sonhos globais realidade.

FAQ
-
Em uma auditoria financeira de SaaS, o foco está na avaliação de arranjos de assinatura recorrente, durações de contratos e métodos de faturamento, como precificação baseada em uso. O reconhecimento de receita é revisado de acordo com padrões como o ASC 606, que se aplicam especificamente a negócios de assinatura e serviços. Diferente das auditorias de negócios tradicionais que lidam com estoque físico, as revisões financeiras de SaaS priorizam a documentação por trás dos contratos, saldos de receita diferida, recebíveis não faturados e a entrega de serviços digitais.
-
O ritmo das auditorias de SaaS é frequentemente influenciado pela forma como os registros de contratos de clientes são gerenciados e se eles se alinham com os lançamentos do razão geral. Quando a documentação é mantida de forma consistente e é acessível, os auditores conseguem realizar seus procedimentos necessários de acordo com as diretrizes de revisão. A forma como os registros são organizados tem um impacto direto no agendamento da auditoria e na duração do processo.
-
Durante uma auditoria de SaaS, os auditores revisam a política de reconhecimento de receita da organização e examinam amostras de contratos selecionados para verificar como múltiplas obrigações de desempenho, como acesso a software, integração e serviços profissionais, são descritas nos acordos. Eles rastreiam as transações desde os formulários de pedido iniciais até os registros de faturamento para confirmar como a receita é registrada em relação ao momento da prestação do serviço. Essa abordagem garante que os métodos de reconhecimento de receita estejam alinhados com os padrões ASC 606 durante todo o processo de auditoria.
-
Para a preparação do trabalho de campo da auditoria, reúna Contratos-Mestres de Serviços (MSAs) executados, Escopos de Serviço (SOWs), faturas emitidas, comprovantes de pagamento, reconciliações bancárias mensais e um demonstrativo de fluxo de receita diferida atual. Armazenar esses registros em um sistema central concede aos auditores acesso aos arquivos necessários para a revisão por amostragem aleatória.
-
A receita diferida nas demonstrações contábeis de software como serviço será refletida como passivo. A receita diferida refere-se às receitas que foram recebidas ou faturadas, mas os serviços ainda não foram entregues. Com relação à auditoria da conta de receita diferida, o auditor determinará se há registro mensal das receitas em relação aos passivos.
-
A conciliação de contas é geralmente feita mensalmente pelos departamentos financeiros de SaaS, em vez de esperar pelo período de fim de ano. Isso se deve à necessidade constante de registrar quaisquer alterações feitas em fórmulas, receitas acumuladas e transações. O objetivo dessa abordagem é fazer com que os dados contábeis correspondam aos requisitos de auditoria.
-
Planilhas são comumente usadas por muitas empresas novas quando se trata de auditar e registrar receitas. Pode haver variações neutras nas contas de receitas diferidas devido a entradas manuais, e estas são ocasionalmente relatadas durante o curso de uma auditoria. Sistemas de faturamento automatizado e sub-razões de assinatura são conectados a sistemas de CRM e contabilidade como outros meios de manutenção de registros e auditoria.


 Português do Brasil
 English
 Español
 Português
 Français
 Italiano
 Deutsch
 Nederlands
 Polski
 Română
 Українська
 简体中文
 日本語
 한국어